
E-rēķini: gatavība uz papīra un realitātē
Latvijas uzņēmumu vadītāji formāli zina, kas ir e-rēķins, bet gatavība tos lietot ir krietni zemāka. Norstat veiktajā aptaujā, kurā piedalījās 300 uzņēmumu vadītāju un finanšu direktoru, 73% pareizi definēja e-rēķinu kā strukturētu PEPPOL dokumentu. Vienlaikus 39% vēl nav sākuši ieviešanu, 40% nav skaidrs, kāds būs process Latvijā, un trešdaļa e-rēķinos neredz būtiskus ieguvumus.
Latvijā jau no 2025. gada 1. janvāra e-rēķini ir jālieto starp uzņēmumiem un valsts iestādēm. Savukārt, no 2028. gada 1. janvāra tie būs obligāti arī visos darījumos starp uzņēmumiem. Tātad aptaujas rezultāti nav reakcija uz svaigām ziņām, bet rāda, kā uzņēmēji situāciju redz, kad noteikumi ir zināmi jau ilgāku laiku. Bet Latvijas scenārijs nav unikāls, sarežģījumi ar e-rēķinu ieviešanu ir novērojami visās Eiropas Savienības valstīs.
Kur rodas plaisa starp zināšanām un rīcību? Kurš ir atbildīgs par e-rēķinu ieviešanu - grāmatvedis vai uzņēmuma vadītājs? Un vai grāmatvedības sistēma ar e-rēķinu funkcionalitāti visu atrisina?
Pareiza definīcija nenozīmē skaidru priekšstatu
No 300 respondentiem 219 (73%) e-rēķinu definēja kā strukturētā formā sagatavotu dokumentu atbilstoši PEPPOL standartam. Tas ir arī VID noteiktais formāts: XML datne atbilstoši PEPPOL BIS Billing 3.0 specifikācijai.
Tomēr katrs piektais (20%) uzskata, ka e-rēķins ir jebkurš e-pastā nosūtīts rēķins. Vēl 7% par e-rēķinu sauc PDF, Excel vai Word datni. Kopumā ceturtā daļa vadītāju e-rēķinu jauc ar elektroniski nosūtītu dokumentu.
Tas ietekmē arī to, kā vērtēt datus pašnovērtējumam par e-rēķinu lietošanu. 46% respondentu (139) norāda, ka jau izmanto e-rēķinus, taču 33 no viņiem (24%) e-rēķinu definē kā e-pastā sūtītu rēķinu vai PDF, Excel vai Word datni. Ja ņem vērā tikai tos, kas gan apgalvo, ka e-rēķinus lieto, gan tos pareizi definē, paliek 106 respondenti jeb 35%. Visticamāk, reālā strukturēto e-rēķinu lietošana ir tuvāk šim skaitlim.
B2G prasības ietekme uz lietošanu ir redzama arī valsts datos. No Latvija.lv e-adreses 2024. gadā tika nosūtīti 778 e-rēķinu ziņojumi, bet 2025. gadā līdz 13. novembrim jau vairāk nekā 460 000 (VID). Tas ir tikai viens no kanāliem, jo e-rēķinu operatoru apjoms tajā nav iekļauts, taču tas parāda, cik strauji lietošana pieauga, tiklīdz prasība kļuva obligāta.
Līdz gatavībai vēl tāls ceļš
Ja skatāmies uz datiem par to, cik tālu uzņēmumi ir ar ieviešanu, tad šeit atbildes sadalās divās daļās.

Kopā 47% vadītāju vai nu vēl neko nav darījuši, vai paļaujas, ka problēmu atrisinās grāmatvedības programma. Tikai 7% atrodas aktīvā sagatavošanās posmā.
Kā lielāko izaicinājumu visbiežāk min nenoteiktību: 40% nav līdz galam skaidrs, kāds būs process Latvijā. Tas ir ļoti loģiski ņemot vērā, ka vadlīnijas uzņēmumiem joprojām tiek izstrādātas un arī augstākajā līmenī šīs skaidrības vēl nav. Tehniskie un finansiālie šķēršļi ir retāki: 16% norāda, ka esošā programma e-rēķinus neatbalsta, 14% baidās no izmaksām, 10% nezina, kā tos ieviest.
Otrs būtiskais šķērslis ir motivācija. Divos jautājumos līdzīga daļa respondentu atbildēja, ka ieguvumus neredz. Vienā gadījumā 33% to min kā lielāko izaicinājumu e-rēķinu ieviešanā, bet 34% kā atbildi par ieguvumiem - tas ir, vispār neredz ieguvumus. Šaubas par ieguvumiem ir plaši izplatītas, nevis koncentrētas vienā stingrā skeptiķu grupā.
Šīs šaubas nav tikai to vidū, kas e-rēķinus vēl nelieto. Būtiskus ieguvumus neredz 40% neieviesēju, bet arī 27% to, kas saka, ka e-rēķinus jau izmanto. Tie, kas ieguvumus redz, visbiežāk min ātrāku rēķinu apstrādi (30%), mazāk manuāla darba (25%) un vienkāršāku dokumentu apriti (24%). Ātrāku apmaksu kā ieguvumu min tikai 7%.
Grāmatvedis: padomdevējs, bet ne lēmuma pieņēmējs
Atbildība par e-rēķinu ieviešanu uzņēmumos ir sadalīta gandrīz vienādi. 36% uzņēmumu to uzņemsies grāmatvedis, 35% vadītājs, bet 9% ārpakalpojuma grāmatvedības sniedzējs. IT speciālistam šo lomu piešķir tikai 3%, un 12% vēl nav izlēmuši. E-rēķini tiek uztverti kā grāmatvedības un vadības jautājums, nevis tehnoloģisks projekts.
Vēl izteiktāka grāmatveža loma ir informācijas meklēšanā. Izvēloties grāmatvedības programmu, 57% vadītāju konsultētos ar savu grāmatvedi vai pakalpojumu sniedzēju. Programmas salīdzināšana pēc iespējām un cenām (31%), meklēšana internetā (17%) un citu vadītāju ieteikumi (16%) atpaliek ievērojami. Sociālos medijus min tikai 3%.
Tomēr pats lēmums paliek vadītāja rokās. Tikai 11% programmas izvēli pilnībā uzticētu grāmatvedim. Grāmatveža ieteikumu kā vienu no svarīgākajiem izvēles faktoriem min vien 19%, kamēr ērtu lietošanu min 70%, bet cenu 49%. Tātad grāmatvedis ir pirmais, kam jautā, taču viņa ieteikums ir tikai viens no argumentiem.
Vadītāja skatījums: pārskati, nevis operatīvais darbs
Vadītāji grāmatvedības sistēmu redz kā kontroles un pārskatu rīku. Salīdzinot, ko viņi sistēmā dara tagad un ko darītu kā vadītāji, pieaugums ir tikai divās jomās: naudas plūsmas un projektu izpildes uzraudzībā.
Operatīvās darbības, piemēram, rēķinu izrakstīšana, atvaļinājumi un grafiki, paliek tajā pašā līmenī vai pat nedaudz samazinās. Arī izvēloties programmu, iespēju redzēt vajadzīgos finanšu pārskatus kā svarīgu faktoru min 36% vadītāju.
Griba strādāt sistēmā pašiem ir lielāka nekā prakse. 80% vadītāju uzskata, ka ar grāmatvedības sistēmu jāstrādā ne tikai grāmatvedim, taču tikai 35% saka, ka jau strādā paši. Galvenie šķēršļi ir laika trūkums (19%), zināšanu trūkums (15%) un nevēlēšanās (14%). Sarežģītību kā šķērsli min tikai 3%, lai gan ērta lietošana ir svarīgākais izvēles kritērijs. Tas liecina, ka vienkāršība vadītājiem ir nevis sūdzība, bet priekšnoteikums.
Kā izskaidrot rezultātus: citu valstu pieredze
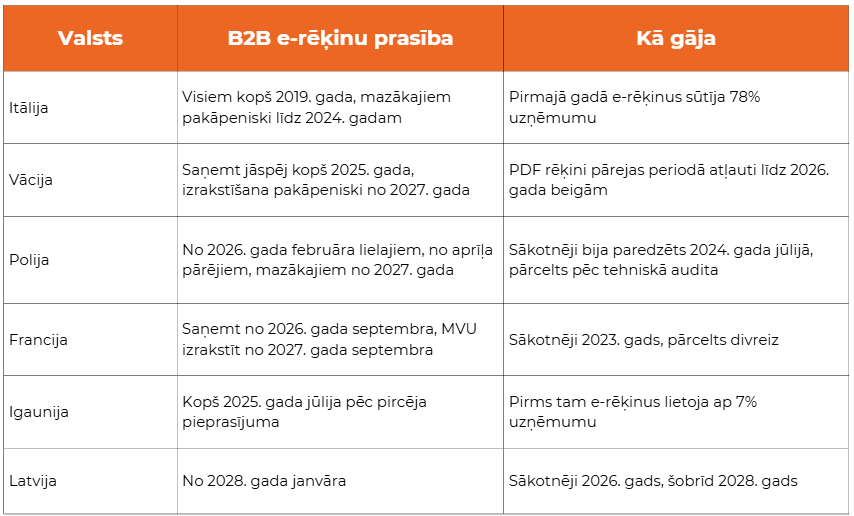
Latvijas aina nav unikāla. Gandrīz katrā valstī, kas ieviesusi obligātos B2B e-rēķinus, atkārtojas tie paši modeļi: e-rēķinu jauc ar PDF un termiņi tiek pārcelti.
PDF nav e-rēķins: Vācija cīnās ar to pašu
Vācijas digitālās nozares asociācija Bitkom jau 2018. gadā secināja, ka daudzas organizācijas parastu PDF uzskata par e-rēķinu, tāpēc strukturētu rēķinu apmaiņu tolaik spēja nodrošināt tikai ap piektdaļu uzņēmumu (Bitkom). Arī 2024. gada beigās, dažas nedēļas pirms obligātās saņemšanas sākuma, e-rēķinus saņemt spēja tikai 45% uzņēmumu, kamēr rēķinus pa e-pastu, piemēram, kā PDF, sūtīja praktiski visi (99%) (Bitkom). Turklāt Bitkom aptaujāja tikai uzņēmumus ar vismaz 20 darbiniekiem.
Skaidrojums, visticamāk, ir valodā. Uzņēmējam rēķins, kas aizsūtīts pa e-pastu, jau ir elektronisks, un vārds „e-rēķins” to apstiprina. Atšķirība starp dokumentu, ko lasa cilvēks, un datiem, ko nolasa programma, ikdienā nav redzama.
Termiņu pārcelšana māca gaidīt
Polijas pieredze ir tuvākā Latvijas situācijai. Obligātā e-rēķinu sistēma KSeF bija jāievieš 2024. gada jūlijā, bet pēc tehniskā audita to pārcēla uz 2026. gadu. Nepārtraukti mainīgais grafiks apgrūtināja uzņēmumu un programmatūras izstrādātāju plānošanu, un daudzi mazāki uzņēmumi atlika sagatavošanos līdz pēdējam brīdim, jo nebija pārliecināti, ka termiņš tiešām paliks spēkā (HowToPoland). Vēl 2026. gada janvārī gandrīz 80% mikro un mazo uzņēmumu atbalstīja kārtējo atlikšanu, un kā galveno bažu iemeslu viņi minēja sarežģītu un neskaidru informāciju no Finanšu ministrijas (Dziennik Gazeta Prawna, pēc VATupdate).
Francijā termiņš pārcelts divreiz, no 2023. gada uz 2024. gadu un tad uz 2026. un 2027. gadu. Vācijā vēl 2024. gada rudenī 72% aptaujāto uzņēmumu nebija sākuši e-rēķinu sūtīšanai un saņemšanai nepieciešamās izmaiņas, lai gan saņemšanas prasība stājās spēkā jau janvārī (DLA Piper).
Šajā kontekstā 39% Latvijas vadītāju, kas vēl nav sākuši, ir drīzāk norma nekā izņēmums. Svarīgāks ir šķēršļa raksturs. 40% vadītāju trūkst skaidrības par procesu, un citās valstīs tieši neskaidra informācija, nevis laika trūkums, bija galvenais iemesls atlikt sagatavošanos. Pārcelšana uz 2028. gadu dod laiku, bet, ja to nepapildina skaidra komunikācija, tā var radīt to pašu efektu kā Polijā: uzņēmumi gaida, vai termiņš atkal nemainīsies.
Laiks ir, skaidrības un motivācijas nav
Pārcelšana uz 2028. gadu uzņēmumiem dod laiku, bet dati rāda, ka galvenā problēma nav laika trūkums. Tā ir nenoteiktība par procesu un pārliecības trūkums par ieguvumiem. Abas problēmas ar laiku pašas neatrisināsies.
Uzņēmumiem. Ceturtā daļa vadītāju e-rēķinu jauc ar PDF e-pastā, tāpēc pirmais solis ir pārbaudīt, vai uzņēmums tiešām jau lieto strukturētus e-rēķinus. Paļauties, ka grāmatvedības sistēma visu izdarīs pati, ir riskanti: arī ar gatavu risinājumu ir jāpielāgo procesi un jāvienojas ar partneriem.
Grāmatvežiem. Vadītāji pie grāmatveža vēršas pirmie, tāpēc tieši grāmatvedis var mazināt nenoteiktību un izskaidrot ieguvumus. Vadītāju interese par naudas plūsmas un projektu pārskatiem ir iespēja grāmatveža lomai kļūt konsultatīvākai.
Politikas veidotājiem. Citu valstu pieredze rāda divas lietas. Pirmkārt, neskaidra informācija par procesu ir spēcīgāks bremzētājs nekā laika trūkums, tāpēc pēc termiņa pārcelšanas vēl svarīgāki ir skaidri un stabili noteikumi. Otrkārt, ieguvumi no e-rēķiniem sadalās nevienmērīgi: tie ir lielāki saņēmējam un lielam rēķinu apjomam. Mazam uzņēmumam vispārīgi argumenti par efektivitāti nestrādās, jo tā viņš to nepiedzīvos. Komunikācijai jārunā par to, kas mainīsies tieši viņam, un jāatzīst, ka galvenais ieguvējs bieži ir rēķina saņēmējs.
Saistītie raksti: