
Kurš ir gatavs e-rēķiniem? Lielums, reģions, vecums un dzimums
Līdz obligātajiem e-rēķiniem darījumos starp uzņēmumiem Latvijā palicis nedaudz vairāk nekā gads. Saeima termiņu pārcēla no 2026. gada uz 2028. gada 1. janvāri, lai mazajiem uzņēmumiem un pašnodarbinātajiem dotu laiku sagatavoties (Finanšu ministrija). Norēķinos ar valsts un pašvaldību iestādēm e-rēķini jau ir obligāti, un kopš 2026. gada janvāra to dati jānodod VID (VID).
Vai uzņēmumi ir gatavi, atkarīgs no tā, kurš uzņēmums un kāds vadītājs. 2026. gada septembrī un oktobrī veiktā Norstat aptauja, kurā piedalījās 300 uzņēmumu vadītāju un finanšu direktoru, rāda skaidru modeli. Tajā, ko uzņēmumi dara, atšķirības ir nelielas: daļa, kas saka, ka jau izmanto e-rēķinus, ir līdzīga visās vecuma grupās, abiem dzimumiem un visos reģionos. Taču ļoti atšķiras izpratne, motivācija un tas, kā vadītāji izvēlas grāmatvedības programmu. Spēcīgākā plaisa ir starp mikrouzņēmumiem un pārējiem.
Lielums: plaisa starp mikro un pārējiem
Uzņēmuma lielums ir spēcīgākais faktors, kas nosaka attieksmi pret e-rēķiniem. Mikrouzņēmumi ir mazāk gatavi, vairāk šaubās par ieguvumiem, un tajos ieviešana gulstas uz pašu vadītāju.
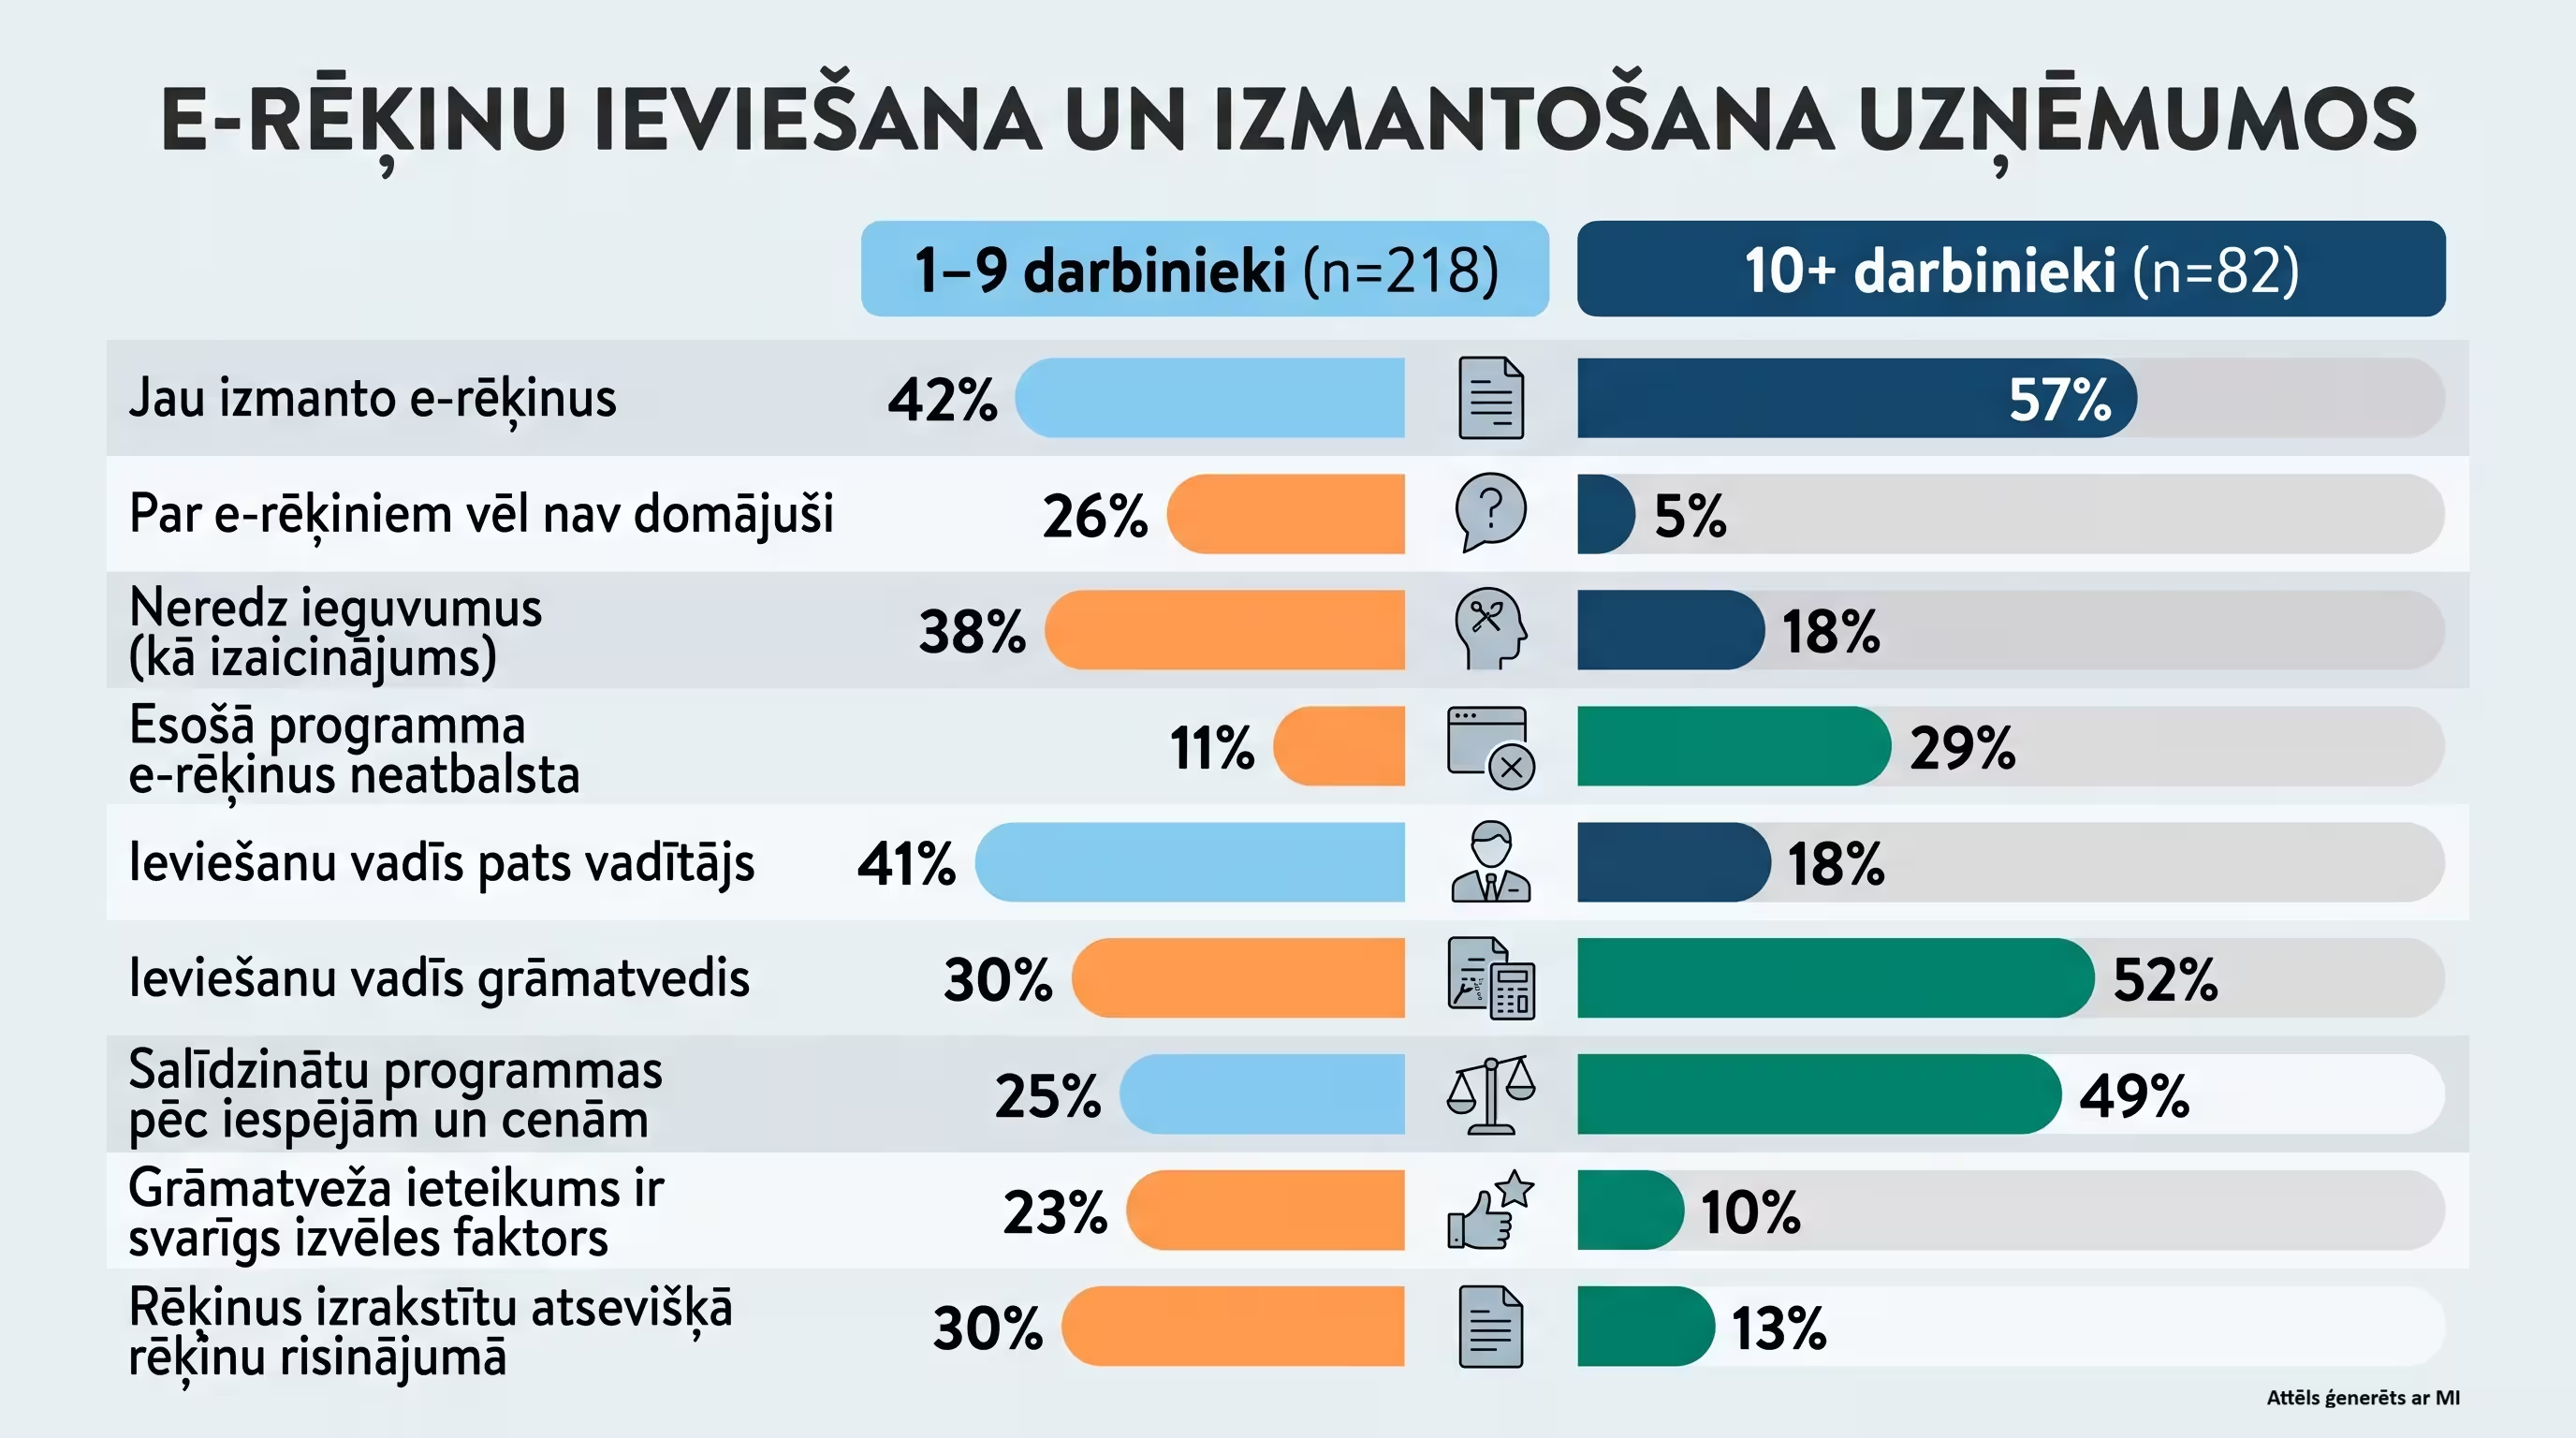
Lielākiem uzņēmumiem šķērslis ir tehnisks: katram trešajam esošā programma e-rēķinus neatbalsta, un saderība ar citām sistēmām izvēlē ir svarīga 35% (mikrouzņēmumos 15%). Šie rezultāti gan neatspoguļo grāmatvedības programmu reālās iespējas: lielākā daļa programmu e-rēķinu risinājumu piedāvā, taču šī informācija ne vienmēr sasniedz lietotājus.
Mikrouzņēmumos šķērslis ir motivācija un zināšanas. Pēc apgrozījuma aina ir līdzīga: uzņēmumos ar apgrozījumu līdz 60 tūkst. EUR par e-rēķiniem nav domājuši 29%, uzņēmumos virs 150 tūkst. EUR - 10%. Mazākie uzņēmumi arī biežāk baidās no izmaksām (17% pret 7%) un informāciju meklē Google (25% pret 10%).
Ieguvums ir saņēmējam, darbs ir izrakstītājam
Itālijā obligātie B2B e-rēķini darbojas kopš 2019. gada, un tās dati skaidri atbalsta Latvijas rezultātus. Politecnico di Milano izpētes centrs secināja, ka gadu pēc obligātās prasības ieviešanas netiešus ieguvumus izjuta tikai trešdaļa uzņēmumu (34%), lielajos 40% (Politecnico di Milano). Rēķinu izrakstīšanā nekādu ieguvumu neredzēja 43% MVU, salīdzinot ar 27% lielo uzņēmumu (ZeroUno). Izpētes centrs to skaidro ar apjomu: ieguvumi ir atkarīgi no apstrādāto dokumentu daudzuma, un mazākiem uzņēmumiem tas ir mazāks (Politecnico di Milano).
Tikpat svarīgs ir virziens. Itālijā vairāk nekā puse uzņēmumu ieguvumus redzēja rēķinu saņemšanā, bet izrakstīšanā tikai 30% (Il Sole 24 Ore). Strukturēts rēķins visvairāk ietaupa tam, kurš to saņem un var automātiski iegrāmatot. Izrakstītājam tas galvenokārt nozīmē jaunu formātu. Daļa Itālijas uzņēmumu pat ziņoja par negatīvu ietekmi, tostarp ilgākiem apmaksas termiņiem (15% lielo un 12% MVU) (ZeroUno).
Šis mehānisms labi izskaidro Latvijas rezultātus. Mikrouzņēmums ar dažiem rēķiniem mēnesī ieguvumu gandrīz nejūt, tāpēc 38% to neredz. Tas, ka ātrāku apmaksu kā ieguvumu min tikai 7% Latvijas vadītāju, sakrīt ar Itālijas pieredzi, kur apmaksa ne tikai nepaātrinājās, bet dažiem pat palēninājās. Arī Polijā 54% mazo uzņēmēju uzskatīja, ka galvenais ieguvējs būs valsts pārvalde, nevis uzņēmumi (VATupdate).
Igaunija šo asimetriju ir iestrādājusi pašā likumā. Kopš 2025. gada jūlija e-rēķinu var pieprasīt pircējs, kas reģistrējies kā e-rēķinu saņēmējs, un pārdevējam tas jāizpilda (Sovos). Prasību virza tas, kuram ir ieguvums.
Mazais uzņēmums e-rēķinus ievieš caur starpnieku
Itālijā uzņēmumi var sūtīt e-rēķinus valsts sistēmā paši vai uzticēt to reģistrētiem starpniekiem, un tie ir gan rēķinu programmu piegādātāji, gan vietējie nodokļu konsultanti un grāmatveži (commercialisti) (EU e-invoicing). Mazajam uzņēmumam e-rēķins līdz ar to var būt programmas vai grāmatveža pakalpojuma funkcija, nevis paša projekts.
Latvijas dati rāda, ka mikrouzņēmumi iet līdzīgu ceļu, tikai vēl nav nonākuši līdz galam. Tieši viņi biežāk uzticas grāmatveža ieteikumam (23% pret 10% lielākos uzņēmumos) un biežāk rēķinus izrakstītu atsevišķā rēķinu risinājumā (30% pret 13%). Tomēr mikrouzņēmumos ieviešanu biežāk vada pats vadītājs (41%), nevis grāmatvedis. Atbildība tātad gulstas uz cilvēku, kurš e-rēķinos ieguvumus redz vismazāk.
Polija rāda arī šīs pieejas risku: pirms obligātās prasības gatavi nebija ne tikai mazie uzņēmumi, bet arī grāmatvedības biroji, un arī tie aicināja termiņu atlikt (VATupdate). Ja grāmatvedis ir galvenais kanāls, viņa gatavība nosaka visa mazā uzņēmuma gatavību. Latvijā 8% vadītāju uzskata, ka viņiem nekas nav jādara, jo sistēma ieviesīs pati. Citu valstu pieredze rāda, ka tas daļēji ir taisnība, bet tikai tad, ja programmatūras piegādātājs un grāmatvedis paši ir gatavi.
Rīga un reģioni: „kā” pret „kāpēc”
Atšķirība vērojama arī starp galvaspilsētu un reģioniem. Pārsteidzoši, bet Rīgā 49% vadītāju nav skaidrs, kāds būs e-rēķinu process, kamēr reģionos vien 28%. Savukārt reģionos biežāk neredz ieguvumus (40% pret 27%). Tātad Rīgā vairāk jautā - kā, reģionos - kāpēc.
Atšķirība procesa skaidrībā saglabājas arī tad, ja ņem vērā uzņēmumu lielumu, apgrozījumu, amatu un vadītāju vecumu, un tā ir viena no stabilākajām visā aptaujā. Iespējams, galvaspilsētā par e-rēķiniem dzird vairāk, arī pretrunīgu informāciju, un tāpēc vairāk apzinās, ka detaļas nav zināmas. Reģionu lielākā skepse varētu būt saistīta ar to pašu mehānismu kā Igaunijā: ja uzņēmuma klienti paši e-rēķinus nepieprasa, ieguvumu nav kur redzēt.
Vecums: katra paaudze izceļas ar ko citu
Bieži vien redzamas arī atšķirīgas tendences, ja datus izdala pa vecuma grupām. Arī e-rēķinu jautājumos katra paaudze izceļas citā jautājumā, un galvenās atšķirības saglabājas arī tad, ja ņem vērā uzņēmuma lielumu, apgrozījumu, amatu un reģionu.
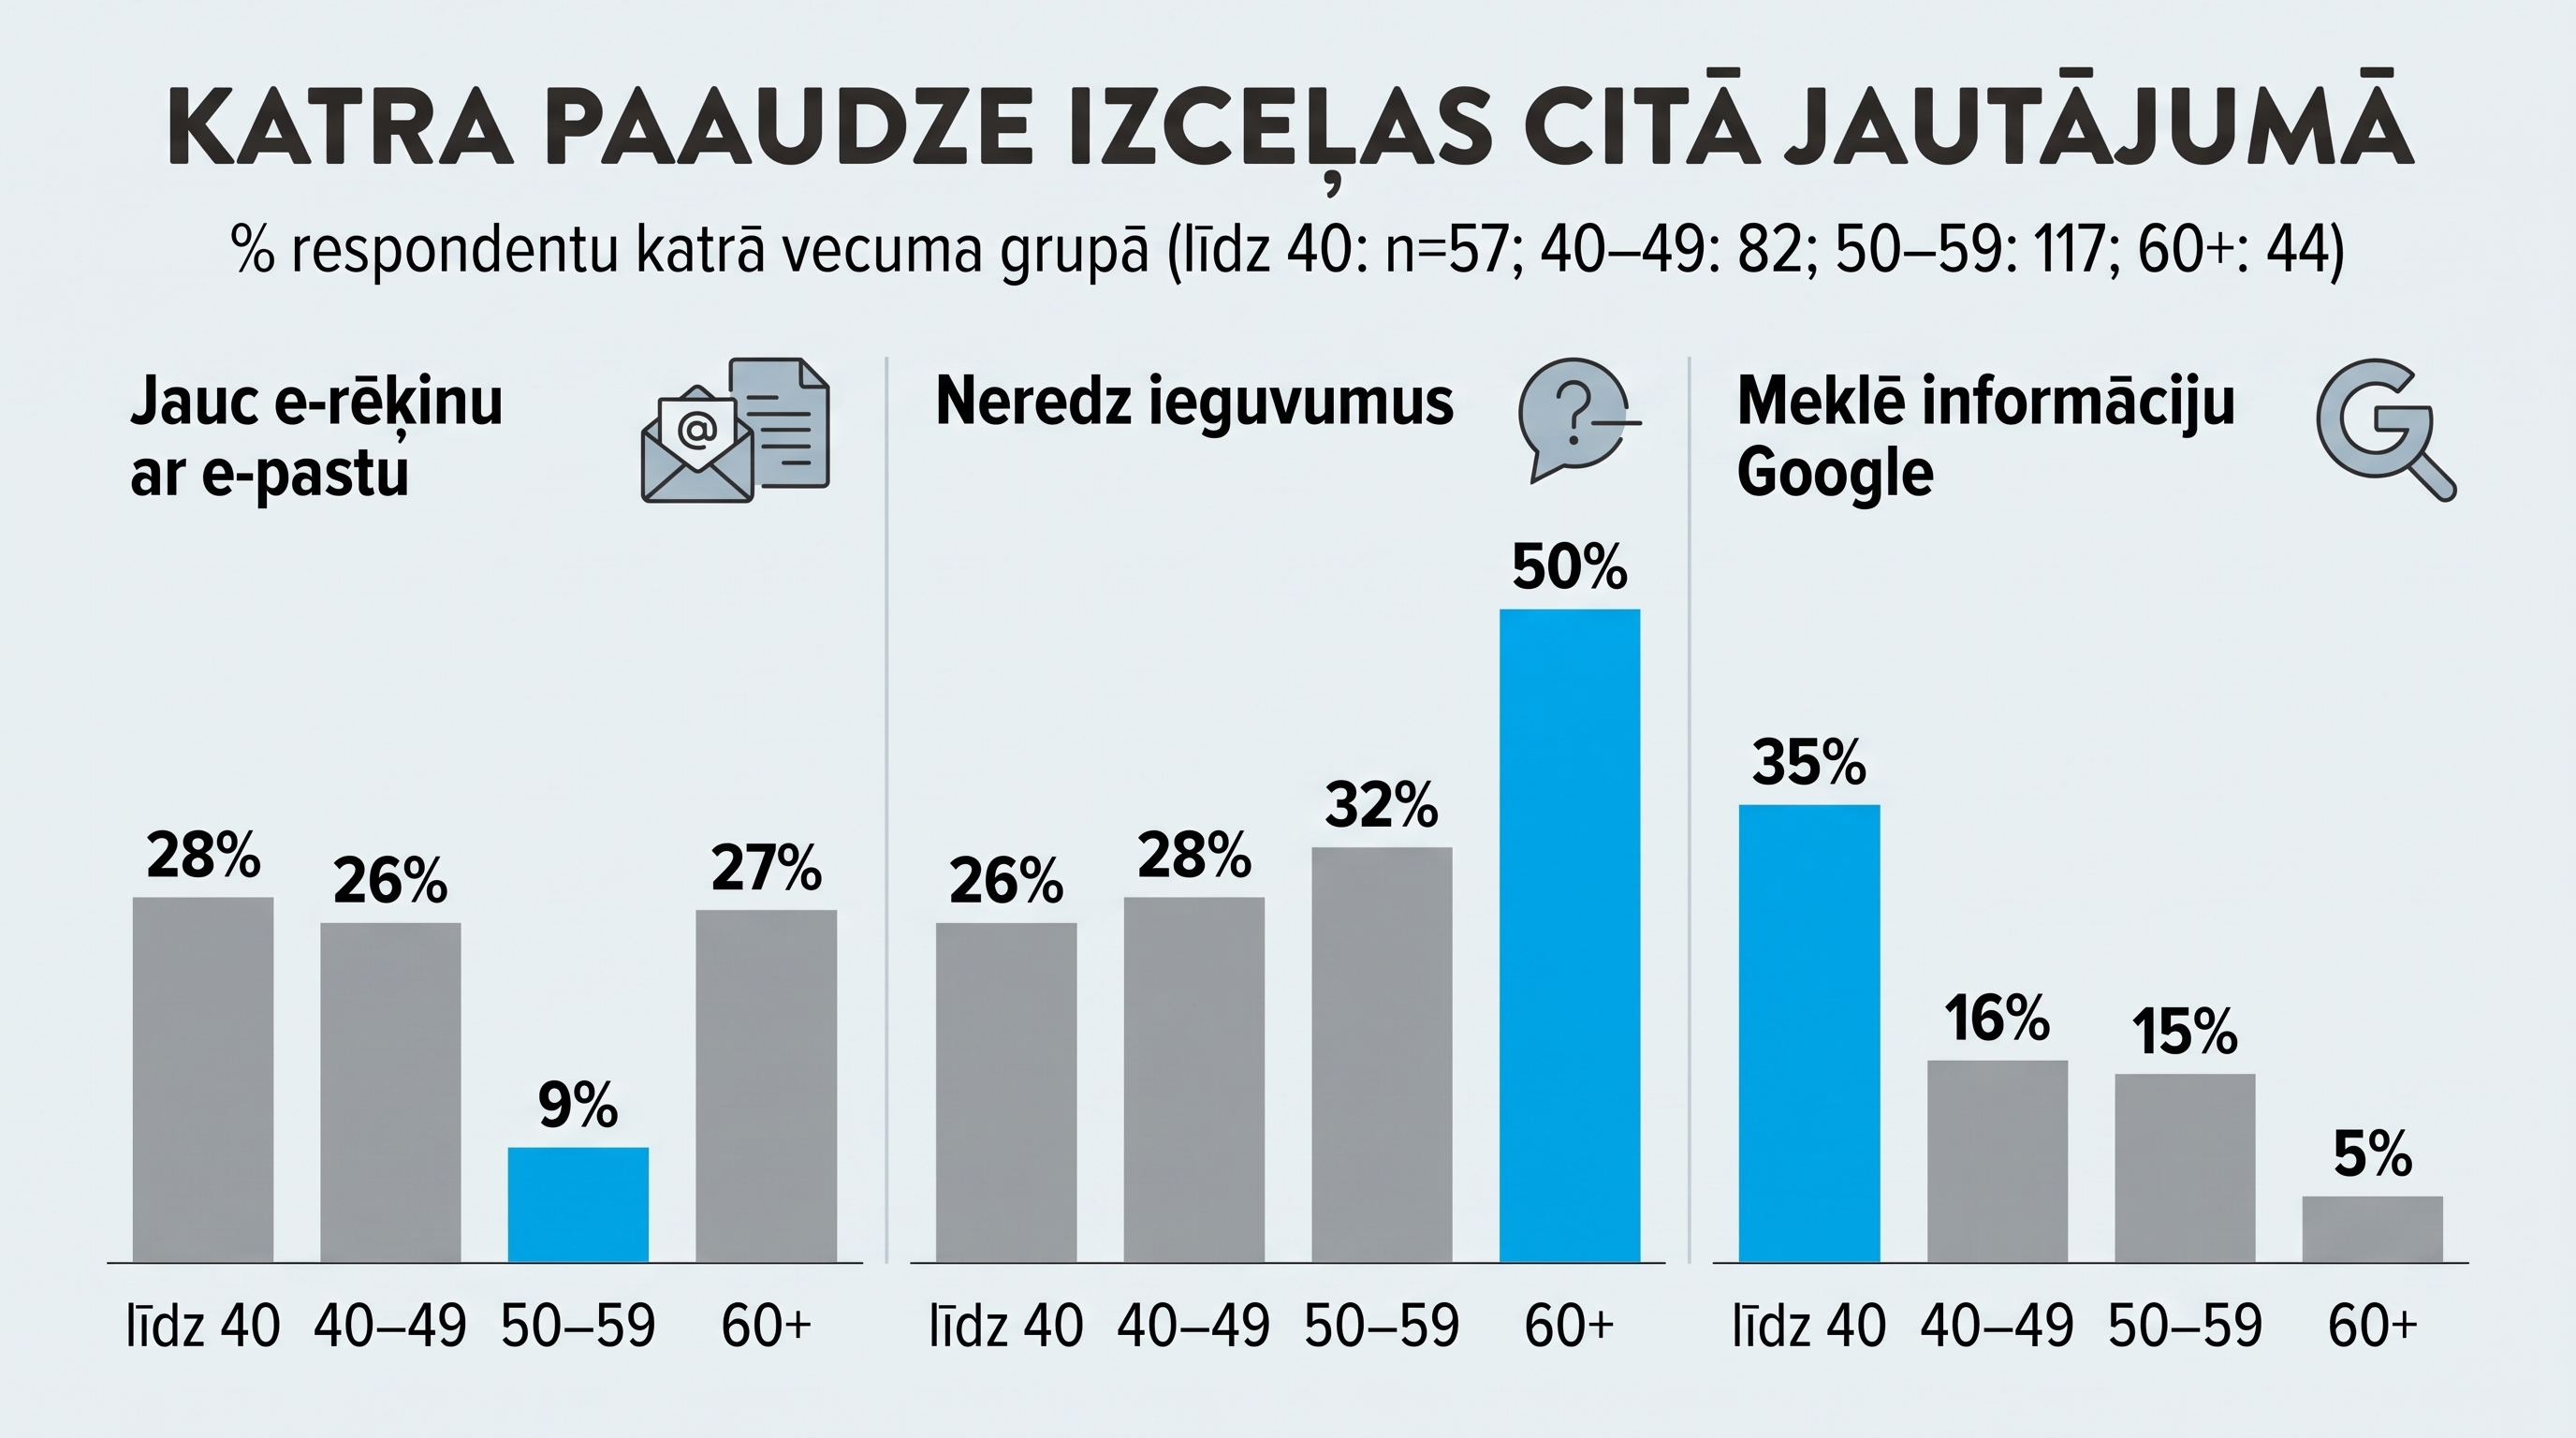
Vislabāk informēti ir 50-59 gadus veci vadītāji. Iespējams, daudzi pieņem, ka e-rēķinus vislabāk izprot jaunāka gada gājuma vadītāji, taču izceļas tieši šī vecuma grupa. E-rēķinu ar e-pastā sūtītu rēķinu viņi jauc trīs reizes retāk nekā citi, un pareizo definīciju izvēlas 83% (pārējās grupās 64–70%). Jaunākie un vecākie vadītāji šo kļūdu pieļauj vienlīdz bieži, tāpēc izpratni, šķiet, nosaka nevis digitālā pieredze, bet tieša saskarsme ar nodokļu un grāmatvedības procesām.
Vadītāji līdz 40 gadiem redz ieguvumus, bet paši sistēmā strādā retāk. Ātrāku rēķinu apstrādi kā ieguvumu viņi min 44%, 50-59 gadu grupā 22%. Tomēr paši grāmatvedības sistēmā strādā tikai 25% (vidējās vecuma grupās 37-39%), un zināšanu trūkums ir viņu biežāk minētais šķērslis (25%). Izvēlē viņi visvairāk vērtē cenu (70%, pārējās grupās 41-46%). Jaunie vadītāji grāmatvedību, visticamāk, uztver kā pakalpojumu, ko iegādājas, nevis darbu, ko dara paši.
Vadītāji virs 60 gadiem ir skeptiskākie. Puse no viņiem e-rēķinos neredz ieguvumus. Programmas viņi salīdzina tikai 14%, un 20% izvēli pilnībā uzticētu grāmatvedim. Šī grupa ir neliela (44 respondenti), tāpēc rezultāti jāuztver kā tendence.
Dzimums: sievietes programmu izvēlas aprēķinātāk
Attieksmē pret pašiem e-rēķiniem, proti, izpratnē, gatavībā un ieguvumu vērtējumā, sievietes un vīrieši neatšķiras. Atšķirība parādās tad, kad runa ir par grāmatvedības programmas izvēli.
Sievietes vadītājas izvēlē biežāk vērtē cenu (59% pret 40%) un finanšu pārskatus (42% pret 29%) un biežāk salīdzina programmas pēc iespējām un cenām (38% pret 25%). Pirmais skaidrojums varētu būt tas, ka sievietes šajā izlasē biežāk vada uzņēmumus ar mazāku apgrozījumu: līdz 25 tūkst. EUR ir 30% sieviešu vadīto uzņēmumu un 17% vīriešu vadīto, lai gan darbinieku skaits abās grupās ir līdzīgs. Tomēr atšķirības izvēlē saglabājas arī tad, ja ņem vērā apgrozījumu, uzņēmuma lielumu, amatu un vecumu.
Sievietes vadītājas izvēli tātad veido rūpīgāk: salīdzina, rēķina un grib redzēt skaitļus. Programmatūras piegādātājiem un grāmatvežiem tas nozīmē, ka cenu un pārskatu argumentiem ir lielāka nozīme, nekā varētu šķist.
Secinājumi: vienam vēstījumam visus nesasniegt
Līdz 2028. gadam nepietiks vienkārši atgādināt uzņēmumiem, ka e-rēķini kļūs obligāti. Lai pāreja noritētu veiksmīgi, ir jāsaprot, ka dažādām uzņēmumu un vadītāju grupām ir atšķirīgas vajadzības un arī šķēršļi, kas tām jāpārvar.
Mikrouzņēmumiem bieži vien trūkst motivācijas ieviest e-rēķinus, un tas ir saprotami. Citu valstu pieredze liecina, ka uzņēmumiem ar nelielu izrakstīto rēķinu skaitu praktiskais ieguvums var būt mazāks. Tāpēc vispārīgi argumenti par efektivitāti vien nebūs pietiekami. Daudz lielāku nozīmi iegūs vienkārši un ērti risinājumi, kas ļauj e-rēķinus izrakstīt un saņemt jau ierastajā grāmatvedības programmā vai ar grāmatveža palīdzību, neuztverot to kā atsevišķu ieviešanas projektu.
Lielākiem uzņēmumiem savukārt būtiskāks ir tehniskais un informatīvais aspekts. Ja trešdaļa uzņēmumu uzskata, ka viņu izmantotā programma e-rēķinus neatbalsta, tas liecina par nepieciešamību pēc skaidrākas komunikācijas no programmatūras piegādātāju puses. Uzņēmumiem ir jāsaprot ne tikai tas, vai viņu izmantotais risinājums ir piemērots, bet arī tas, kas jādara, lai sagatavotos jaunajām prasībām.
Atšķirības vērojamas arī reģionālā un vadītāju demogrāfiskā griezumā. Rīgā vairāk nepieciešama skaidrība par ieviešanas procesu, savukārt reģionos - izpratne par e-rēķinu nepieciešamību un praktiskajiem ieguvumiem. Jaunāki vadītāji biežāk informāciju meklē internetā, bet vecāki - paļaujas uz grāmatveža ieteikumiem. Savukārt sievietes vadītājas biežāk pievērš uzmanību cenu salīdzināšanai un pārskatiem.
Tomēr visām šīm grupām ir viens kopīgs elements - grāmatvedis, kurš joprojām ir viens no svarīgākajiem padomdevējiem uzņēmuma finanšu un uzskaites jautājumos. Tieši grāmatvežu un grāmatvedības pakalpojumu sniedzēju informētība, gatavība un spēja palīdzēt klientiem izvēlēties piemērotāko risinājumu lielā mērā noteiks to, cik raiti mazie uzņēmumi pāries uz e-rēķinu apriti.
Tātad veiksmīga pāreja uz e-rēķiniem nebūs atkarīga tikai no tehnoloģijām vai normatīvo prasību ieviešanas. Tikpat svarīgi būs tas, cik saprotami uzņēmumiem izskaidrosim pārmaiņas un cik viegli būs tām pielāgoties ikdienas darbā.